مُقدّمة
تُظهر قراءة موازنة العام 2026 أن الحكومة سعت إلى إعطاء أولوية للإنفاق الاجتماعي، من خلال رفع الاعتمادات المالية المخصّصة للحماية الاجتماعية والتعليم والصحة. غير أن هذا الارتفاع الكمي لا يعني، في حد ذاته، جديةً في تطوير دور القطاع العام في تقديم الخدمات الاجتماعية وتلبية حاجات السكان الأساسية، إذ إن تحليل مضامين بنود الإنفاق لا يكشف عن تحوّلات نوعية في تصميم البرامج أو إعادة ترتيب الأولويات، ناهيك عن خارطة طريق، ولو أولية، لتعزيز الدور الرعائي للدولة، بوصفه ركيزة أساسية لعقد اجتماعي متين بينها وبين السكان.
فقد استُهلك الجزء الأكبر من الزيادات في تغطية النفقات التشغيلية، وإعادة توزيع اشتراكات التقاعد، وتمويل الخدمات المرتبطة بتسيير المؤسستين العسكرية والأمنية، واستمر ضعف الاستثمار الرأسمالي في البنية التحتية، خاصة في قطاعي التعليم والاستشفاء، بما أبقى الدولة أقرب إلى جهاز إداري، منشغل بضمان استمراريته وتسيير أعماله اليومية، منه إلى مؤسسة نشطة قادرة على التجدد والاستثمار في قدراتها.
وتكشف بنود الإنفاق عن حالة من الجمود في أداء الدولة، وعن محدودية قدرتها على المبادرة والتحرّك استجابةً للظروف المتغيّرة، ويؤكد ذلك ضآلة الإنفاق على البرامج الموجّهة إلى رعاية الفئات الأكثر هشاشة والمتضرّرين بشدة من الأزمات المتلاحقة، وكذلك البرامج المرتبطة بإعادة الإعمار والتعافي في أعقاب العدوان الإسرائيلي على لبنان.
ويخلص التحليل إلى أن تحسين كفاءة الإنفاق الاجتماعي، وبناء دولة الرعاية المتجددة والمبادِرة، والقادرة على وقف تآكل العقد الاجتماعي، لا يمكن أن يتحقق بمجرد إعادة توزيع الاعتمادات المالية، بل يتطلب مساعيَ تتجاوز القواعد الناظمة لعملية صنع القرار لدى الحكومات المتعاقبة، ويشمل ذلك رفع قيود سياسات التقشف المالي المتناقضة مع مصالح أغلبية السكان، وإصلاح المنظومة الضريبية بما يتيح تعبئة إيرادات أكثر عدالة، ويجعل الضرائب أداةً للتمثيل والمساءلة، لا مجرد وسيلة للجباية. ويقتضي أيضًا إعادة صياغة أولويات الإنفاق انطلاقًا من أن لبنان يواجه تداعيات حرب مستمرة، ليست الدولة ومؤسساتها غريبة عنها، بل تسعى جاهدة لحماية السكان، وتشعرهم بأنهم ليسوا متروكين لتحمّل كلفة الحرب وتداعياتها بمفردهم.
القسم الأول: الهدف والمنهج
تهدف الورقة إلى تقييم مدى اهتمام الحكومة بتحسين الإنفاق الاجتماعي، كمًا ونوعًا، وإدراجه ضمن أولويات السياسة العامة في موازنة عام 2026، وتكتسب هذه الموازنة أهمية خاصة لأنها أول موازنة تُعدّها الحكومة الحالية بالكامل، بعدما كانت موازنة عام 2025 قد أعدّتها الحكومة السابقة، واقتصر دور الحكومة الحالية على إقرارها بموجب مرسوم.
وبذلك، ليست موازنة 2026 مجرّد خطة مالية أُخرى للإنفاق والجباية، بل محطة مفصلية ينبغي التوقف عندها لفهم السياسة الاجتماعية والرعائية التي قد تنتهجها الحكومة في السنوات المُقبلة، وتقييم مدى اتساق أولوياتها الإنفاقية مع بيانها الوزاري الذي قدّمت نفسها من خلاله بوصفها «حكومة الإصلاح والإنقاذ» في شباط 2025، إذ وضعت هذا الالتزام أساسًا لشرعيتها أمام السكان الذين تأمل بتحسين شروط عيشهم بعد سنوات من الحرب والأزمة الاقتصادية.
لذلك، أُجريت مقارنة بين موازنتي عامي 2025 و2026 بالاستناد إلى تصنيفين:
- التصنيف الوظيفي للنفقات، وهو الإطار الذي يقسّم الإنفاق الحكومي إلى عشر وظائف رئيسية بحسب الأهداف التي يسعى إلى تحقيقها. وانصبّ التحليل على ثلاث وظائف تُعدّ الأكثر ارتباطًا بالإنفاق الاجتماعي وبالمؤشرات التنموية المُعتمدة دوليًا، وهي: الحماية الاجتماعية (الوظيفة العاشرة)، والتعليم (الوظيفة التاسعة)، والصحة (الوظيفة السابعة).
- التصنيف الإداري، القائم على توزيع الاعتمادات بحسب الأبواب والوزارات، ولا سيما وزارة الصحة العامة ووزارة التربية والتعليم العالي.
واعتمد التحليل على تفكيك بنود الإنفاق الخاصة بهذه الوظائف والوزارات في موازنتي 2025 و2026، وشمل ذلك المقارنة الكمّية والقراءة النوعية للمضمون.
القسم الثاني: التحليل الإجمالي
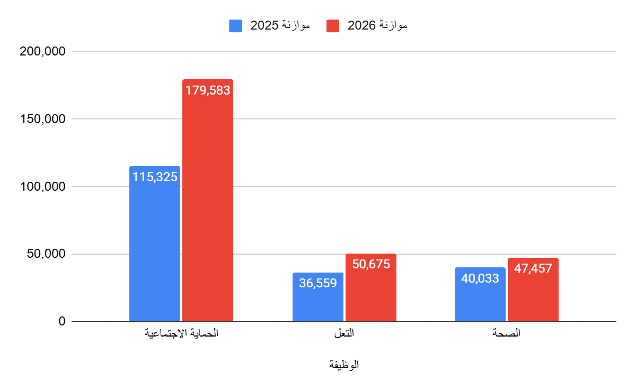
يشير الرسم 1 إلى ارتفاع الإنفاق الاسمي على كلٍّ من الحماية الاجتماعية والصحة والتعليم في موازنة العام 2026، مقارنة بموازنة العام 2025، ما يترك انطباعًا أوليًا بأن الحكومة منحت الإنفاق الاجتماعي أولوية أكبر، وربما وجّهت سياستها المالية نحو تحسين الخدمات الاجتماعية وتعزيزها.
الرسم 1: الإنفاق الاسمي على الحماية الاجتماعية والصحة والتعليم (وفق التصنيف الوظيفي) (مليار ليرة)
المصدر: وزارة المالية، الموازنة العامة للعام 2025 والموازنة العامة للعام 2026
أما الرسم 2، الذي يقارن معدلات نمو الإنفاق بين موازنتي 2025 و2026، فيؤكد الانطباع الأولي الذي أظهره الرسم 1 لجهة تغيّر أولويات الإنفاق بين الموازنتين. لكنه يكشف في الوقت نفسه عن تفاوت واضح في وتيرة هذا التغيّر واتجاهاته بين الوظائف الثلاث.
فقد تسارع نمو الإنفاق على الحماية الاجتماعية بشكل لافت في موازنة العام 2026، فيما عادت الصحة إلى مسار النمو بعد تراجع سابق في مخصصاتها، إلا أن وتيرة الزيادة بقيت أدنى بكثير من تلك المسجلة في الحماية الاجتماعية. أما التعليم، وعلى الرغم من ارتفاع الإنفاق عليه في الموازنة 2026، فقد شهد تباطؤًا ملحوظًا مقارنة بموازنة العام السابق.
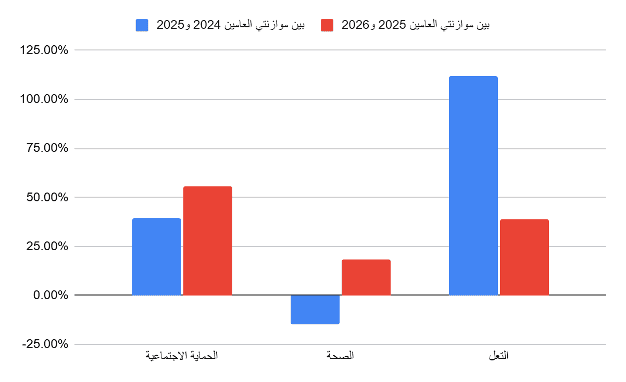
الرسم 2: النمو في الإنفاق على الحماية الاجتماعية والصحة والتعليم (بالنسبة المئوية)
المصدر: حسابات الكاتب استنادًا إلى الموازنة العامة للعام 2025 والموازنة العامة للعام 2026
غير أن المنهج الأكثر دقة لقياس مدى تركيز الحكومة على الإنفاق الاجتماعي، ورصد مدى تقدّم أو تراجع هذه الأولوية ضمن سلمها الإنفاقي، يتمثّل في تتبّع ترتيب الوظائف الاجتماعية الثلاث (الحماية الاجتماعية، التعليم، الصحة) ضمن قائمة الوظائف الأساسية العشر في الموازنة، إلى جانب رصد حصّتها الإجمالية من إجمالي الإنفاق الحكومي.
بحسب الرسم 3، ارتفعت حصة الحماية الاجتماعية من 25.9 بالمئة في موازنة 2025 إلى 33 بالمئة في موازنة 2026، أي بزيادة قدرها 7.1 نقاط مئوية، ما عزّز موقعها كأكبر بند إنفاق في الموازنة، وأصبحت مخصصاتها تتجاوز ضعف مخصصات ثاني أكبر وظيفة إنفاق (الدفاع).
في المقابل، بقيت حصتا التعليم والصحة وترتيبهما ضمن سلم أولويات الإنفاق شبه ثابتتين، ما يشير إلى عدم وجود إعادة توجيه واضحة للموازنة نحو تعزيز هذين القطاعين. ويبدو أن ارتفاع مخصصات الدفاع والتنظيم والأمن العام حدّ من إمكانية زيادة وزنهما النسبي ضمن توزيع الإنفاق.
الرسم 3: الترتيب وحصص الإنفاق للوظائف الرئيسية العشر في موازنَتي العامين 2025 و2026
| ترتيب 2025 |
ترتيب 2026 |
| الحماية الاجتماعية |
الحماية الاجتماعية |
| السلطات والخدمات العامة |
الدفاع |
| الشؤون الاقتصادية |
السلطات والخدمات العامة |
| الدفاع |
الشؤون الاقتصادية |
| الصحة العامة |
الصحة العامة |
| التعليم |
التنظيم والأمن العام |
| التنظيم والأمن العام |
التعليم |
| الإسكان والمرافق المجتمعية |
الإسكان والمرافق المجتمعية |
| حماية البيئة |
الأديان والثقافة والترفيه |
| الأديان والثقافة والترفيه |
حماية البيئة |
المصدر: معهد باسل فليحان، موازنة المواطنة والمواطن 2025 و2026
بالمحصّلة، وبالاستناد إلى الرسوم الثلاثة أعلاه، يمكن القول إنّ التركيز على الحماية الاجتماعية كان الأكثر وضوحًا، أما قول الأمر نفسه عن وظيفتي التعليم والصحة فموضع شك. غير أن هذه المقارنة الإجمالية، من دون تفكيك كل وظيفة إنفاق وتحليل مكوّناتها، لا تكفي للوصول إلى استنتاج نهائي بشأن أولويات الموازنة، ولا حتى استنتاج أوّلي حول مساعي تعزيز الدور الرعائي للدولة، وهذا ما سيُتناول بالتفصيل في الأقسام التالية.
القسم الثالث: التحليل التفصيلي وتوصيات السياسات التفصيلية
1. كيف صُرفت مخصصات الحماية الاجتماعية؟
لتشريح مُخصصات الحماية الاجتماعية في موازنة العام 2026، جرى حصر جميع بنود الموازنة المصنّفة وظيفيًا ضمن «الوظيفة رقم 10: الحماية الاجتماعية»، والتي بلغ عددها 146 بندًا. ولتحديد البنود الأكثر أهمية بينها، جرى اختيار تلك التي يتجاوز نصيبها 1 بالمئة (بعد التقريب إلى أقرب عُشر من أجل التبسيط) من إجمالي الإنفاق المخصص للحماية الاجتماعية.
الرسم 4
| أهم بنود الحماية الاجتماعية في موازنة العام 2026 |
الحصة من الإنفاق على الحماية الاجتماعية (%) (مُقَرَّب إلى أقرب عُشر) |
| معاشات التقاعد وتعويضات نهاية الخدمة |
42 |
| اشتراكات ومساهمات الدولة في تعاونية موظفي الدولة |
8 |
| مساهمة للصندوق الوطني للضمان الاجتماعي |
7 |
| للجيش، تقديمات مرض وأمومة وتقاعد وتقديمات مدرسية وغيرها |
7 |
| للجيش، نفقات استشفاء |
6 |
| مخصصات وزارة الشؤون الاجتماعية لمراكز الخدمات الإنمائية وهيئات لا تتوخى الربح |
5 |
| لمجلس الجنوب، إنشاءات قيد التنفيذ وتعويضات الإيواء والترميم وإعادة الإعمار |
4 |
| لقوى الأمن الداخلي، تقديمات مرض وأمومة وتقاعد وتقديمات مدرسية وغيرها |
3 |
| لقوى الأمن الداخلي، نفقات استشفاء |
3 |
| برنامج أمان |
3 |
| اشتراكات ومساهمات الدولة في صندوق تعاضد أساتذة الجامعة اللبنانية |
2 |
| اشتراكات ومساهمات الدولة في صندوق تعاضد المساعدين القضائيين |
1 |
| للهيئة العليا للإغاثة: مخصصات للإنشاءات، ومواجهة الكوارث وأي عدوان إسرائيلي، وتعويضات الإيواء والترميم وإعادة الإعمار |
1 |
| اشتراكات ومساهمات الدولة في صندوق تعاضد النواب |
1 |
| للأمن العام، تقديمات مرض وأمومة وتقاعد وتقديمات مدرسية وغيرها |
1 |
| البرنامج الوطني لتأمين حقوق المعوقين |
1 |
المصدر: حسابات الكاتب - استنادًا إلى موازنة العام 2026
تبيّن أن الإنفاق على الحماية الاجتماعية يتركّز في عدد محدود من البنود، إذ إن 16 بندًا فقط، أي نحو 11 بالمئة من إجمالي البنود المصنّفة ضمن الحماية الاجتماعية، تستحوذ على حوالي 95 بالمئة من إجمالي الإنفاق المخصص لهذه الوظيفة (97 بالمئة لو لم يجر التقريب إلى أقرب عُشر).
وعند حصر موازنة العام 2025 بأول 16 بندًا كذلك - لتسهيل المقارنة - يتبين أيضًا تركز الإنفاق في عدد محدود من البنود أيضًا، إذ تستحوذ هذه البنود على نحو 95 بالمئة من إجمالي الإنفاق، كما يوضح الرسم 5.
الرسم 5
| الحصة من الإنفاق على الحماية الاجتماعية (مُقرّب إلى أقرب عُشر) |
أهم بنود الحماية الاجتماعية في موازنة العام 2025 |
| 22 |
معاشات التقاعد وتعويضات نهاية الخدمة |
| 13 |
اشتراكات ومساهمات الدولة في تعاونية موظفي الدولة |
| 11 |
تعويضات مختلفة (ضمن وظيفة معاشات التقاعد وتعويضات نهاية الخدمة) |
| 10 |
للجيش، نفقات استشفاء |
| 9 |
للجيش، تقديمات مرض وأمومة وتقاعد وتقديمات مدرسية وغيرها |
| 8 |
تحويلات من وزارة الشؤون الاجتماعية (أغلبها إلى هيئات لا تتوخى الربح) |
| 5 |
لقوى الأمن الداخلي، نفقات استشفاء |
| 5 |
لقوى الأمن الداخلي، تقديمات مرض وأمومة وتقاعد وتقديمات مدرسية وغيرها |
| 5 |
مساهمة للصندوق الوطني للضمان الاجتماعي |
| 1 |
اشتراكات ومساهمات الدولة في صندوق تعاضد أساتذة الجامعة اللبنانية |
| 1 |
للأمن العام، تقديمات مرض وأمومة وتقاعد وتقديمات مدرسية وغيرها |
| 1 |
اشتراكات ومساهمات الدولة في صندوق تعاضد النواب |
| 1 |
اشتراكات ومساهمات الدولة في صندوق تعاضد القضاة وصندوق تعاضد المساعدين القضائيين |
| 1 |
للأمن العام، نفقات استشفاء |
| 1 |
لإدارة الجمارك، تقديمات مرض وأمومة وتقاعد وتقديمات مدرسية وغيرها |
| 1 |
اشتراكات ومساهمات الدولة في صندوق تعاضد قضاة المحاكم الشرعية المذهبية |
| المصدر: حسابات الكاتب - استنادًا إلى موازنة العام 2025 |
وبناءً عليه، يمكن اعتبار أول 16 بندًا في كل موازنة، بصورة تقريبية، ممثلة لإجمالي الإنفاق على الحماية الاجتماعية في موازنتي 2025 و2026، ما يُغني عن التوسع في تحليل البنود الأخرى عند المقارنة بين الموازنتين، كونها هامشية في التحليل.
وعند تحليل هذه البنود ومقارنتها من حيث طبيعتها، وحصتها من إجمالي الإنفاق على الحماية الاجتماعية، ومدى اتساقها مع أهداف الحماية الاجتماعية، تبرز الملاحظات الآتية:
1- تكشف بنية الإنفاق في موازنتي 2025 و2026 أن الجزء الأعظم من مخصصات الحماية الاجتماعية يذهب إلى المنافع المرتبطة بالحقوق الوظيفية، أي الاستحقاقات التي يحصل عليها المستفيد بحكم إشغاله لوظيفة في القطاع العام أو الخاص، مثل معاشات التقاعد وتعويضات نهاية الخدمة وتقديمات العسكريين في الجيش والأجهزة الأمنية.
على الرغم من أن المنافع الاجتماعية المرتبطة بالوظيفة تُعدّ حقًا تكرّسه القوانين المحلية والدولية، فإن أداء وظيفة ما لا يمكن أن يكون شرطًا حصريًا للحصول على الحماية الاجتماعية. فالمواثيق الدولية، ومنها المادة 22 من الإعلان العالمي لحقوق الإنسان، تقرّ بصيغة عامة بأنه «لكل شخص، بوصفه عضوًا في المجتمع، حقٌّ في الضمان الاجتماعي»، فيما تشير المادة 25 إلى أنه «لكلِّ شخص حقٌّ في مستوى معيشة يكفي لضمان الصحة والرفاهة له ولأسرته، وخاصَّةً على صعيد المأكل والملبس والمسكن والعناية الطبية وصعيد الخدمات الاجتماعية الضرورية».
مع ذلك، يتضح أن الاعتمادات التي رصدتها موازنتا 2025 و2026 للنوع الآخر من الحماية الاجتماعية، والمتمثل في البرامج الموجّهة إلى الفئات الأكثر هشاشة، أي تلك التي تُعطى للفرد بحكم وضعه الاجتماعي لا بحكم وظيفته، مثل برنامج «أمان» وبرامج دعم الأشخاص ذوي الإعاقة وغيرها، تستحوذ على حصة محدودة جدًا من إجمالي الإنفاق على الحماية الاجتماعية.
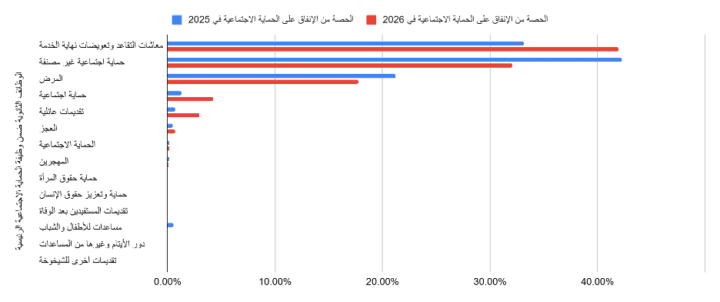
يتأكد هذا بصورة أوضح عند تحليل الإنفاق على الحماية الاجتماعية وفق التصنيف الوظيفي الثانوي، (أي وفقًا للوظائف الثانوية المصنّفة ضمن الوظيفة الرئيسية رقم (10)، والتي تحمل الأرقام 10.11، 10.12 الخ …)، إذ نجد بحسب الرسم 6 أن حصة وظائف الحماية الاجتماعية الثانوية الموجهة إلى الفئات الأكثر تهميشًا، مثل الإعاقة، والمهجّرين، وحماية حقوق المرأة، وتقديمات الشيخوخة، لا تتجاوز نسبة 1 بالمئة لكل منها من إجمالي الإنفاق على الحماية الاجتماعية، كما يوضح الرسم 6.
الرسم 6: حصص الإنفاق على الوظائف الثانوية من إجمالي الإنفاق المدرج ضمن وظيفة الحماية الاجتماعية الرئيسية في 2025 و2026
المصدر: حسابات الكاتب - استنادًا إلى موازنة العام 2025 وموازنة العام 2026
يعكس ذلك انطباعًا بأن الغاية الأساسية من المنافع المرتبطة بالوظيفة، ولا سيما في القطاع العام، ليست توفير رعاية اجتماعية شاملة، بقدر ما تتمثل في توفير الحد الأدنى من الحوافز التي تدفع موظفي القطاع العام إلى الاستمرار في وظائفهم، بعدما فقدوا جزءًا كبيرًا من قيمة معاشاتهم وتعويضاتهم بفعل الأزمة المالية والمصرفية، بما يضمن استمرار العمل في مؤسسات الدولة والحؤول دون انهيارها الكامل.
2- يتبيّن أن جزءًا كبيرًا من الإنفاق على الحماية الاجتماعية يُخصَّص لاستدامة الجهاز العسكري والأمني للدولة، فالتقديمات الاجتماعية للعسكريين وقوى الأمن، بما تشمل من نفقات الاستشفاء والأمومة والتقديمات المدرسية ومعاشات التقاعد وغيرها، لا تزال تستحوذ على نحو 20 بالمئة من إجمالي الإنفاق على الحماية الاجتماعية في موازنة 2026.
وعلى الرغم من تراجع حصتها مقارنة بعام 2025، فإن هذا الانخفاض يبقى شكليًا، إذ يعود أساسًا إلى الارتفاع الكبير في حصة البند الأول المتعلق بتعويضات ومعاشات التقاعد، الذي طغى على البنود الأخرى.
لا يمكن التعامل مع هذه المخصصات بوصفها إنفاقًا على الحماية الاجتماعية كغاية مستقلة بحدّ ذاتها، بل هي، إلى حدّ كبير، كلفة مرتبطة بالإبقاء على جهاز عسكري وأمني متضخم نسبيًا، كونه يشكّل جزءًا أساسيًا من منظومة التوظيف التي تعتمد عليها الدولة في إنتاج شرعيتها السياسية.
فعلى الرغم من أهمية الحفاظ على جهاز وظيفي واسع وكفوء في القطاع العام لإدارة القطاعات الحيوية، تشير البيانات المتاحة إلى أن القوى الأمنية والعسكرية تستحوذ على نحو 60 بالمئة من إجمالي العاملين في القطاع العام، في مقابل استمرار النقص الحاد في الموارد البشرية داخل العديد من الإدارات والمؤسسات العامة الأخرى، التي تعاني من شواغر واسعة وعجز مزمن في الكوادر.
3- يتضح أن 42 بالمئة من الإنفاق المصنّف ضمن الحماية الاجتماعية في موازنة العام 2026 يتركّز في مخصصات صندوق التقاعد، (مقارنة بـ 33 بالمئة في موازنة 2025، موزّعة على بندين). وكون الصندوق أساسًا يموّل نفسه بنفسه، فإن هذه المخصصات أقرب إلى إعادة تدوير للاشتراكات الإلزامية المتراكمة ودفع مستحقات المنتسبين، منها إلى إنفاق اجتماعي جديد ممول من الموازنة العامة ومستند إلى إعادة توزيع ضريبي عادل.
4 - تثير البرامج الموجّهة إلى الفئات الأكثر هشاشة إشكالية أساسية، تتجاوز محدودية الاعتمادات المخصصة لها، وتتعلق بمدى قدرتها على تحقيق الأهداف التي أُنشئت من أجلها. ويأتي في مقدّمها برنامج «أمان»، الذي يسعى لتقديم تحويلات نقدية وخدمات اجتماعية لعشرات آلاف الأسر اللبنانية التي تعيش تحت خط الفقر.
فوفقًا لما يوثّقه ائتلاف كاميليون، المعني بتقييم برامج الحماية الاجتماعية في لبنان، أدّت الأزمات المتعددة والمتداخلة إلى تعطيل برامج المساعدة الاجتماعية بصورة متكررة، ولا سيما برنامج «أمان»، ما حرم الأسر الأكثر هشاشة من الدعم في الوقت الذي كانت فيه بأمسّ الحاجة إليه.
كما يلفت الائتلاف إلى أن عوائق الوصول، بما فيها ضعف المعرفة الرقمية، وانعدام الاتصال بالإنترنت، وارتفاع تكاليف النقل، ومحدودية نقاط صرف المساعدات، تستبعد الفئات الأكثر هشاشة، ولا سيما كبار السن والنساء وسكان المناطق النائية. وفي الوقت نفسه، ورغم أن الشبكات السياسية والاجتماعية قد تسهّل الوصول إلى المساعدات، فإنها تعزّز الشعور بعدم الإنصاف وتكرّس الانطباعات بشأن تسييس المساعدات.
من جهة أخرى، لا تزال هذه البرامج، التي تُثقل على ميزانية الدولة وميزان المدفوعات، تعتمد بدرجة كبيرة على التمويل الخارجي. فقد لجأ لبنان منذ عام 2021 إلى تمويل برنامج أمان عبر قروض خارجية، وقد حصل على قرض بقيمة 246 مليون دولار، تلاه قرض آخر بقيمة 300 مليون دولار، فيما يجري حاليًا بحث تمويل إضافي بقيمة 200 مليون دولار ، ما سيرفع إجمالي القروض المرتبطة بالبرنامج إلى نحو 746 مليون دولار.
5 - يتضح أن جانبًا من الزيادة المسجلة في الإنفاق على الحماية الاجتماعية في موازنة 2026 يعود إلى مخصصات لإعادة الإعمار عقب العدوان الإسرائيلي على لبنان، إلا أن قيمة هذه المخصصات (نحو 72 مليون دولار كحد أقصى في الرسم 4) تبقى متواضعة للغاية مقارنة بحجم الدمار الذي خلّفته الحرب، وبالاحتياجات الفعلية لإعادة الإعمار والتعافي وإغاثة المتضررين. إذ حدد البنك الدولي 11 مليار دولار كلفة إعادة الإعمار والتعافي إثر العدوان الإسرائيلي على لبنان، منها 3.9 مليار دولار في 2025 و4.5 مليار في 2026 و2027.
ويكشف هذا التباين الكبير أن الموازنة لم تستوعب التحولات التي فرضها الواقع الأمني والإنساني، ولم تُعدّ باعتبارها أداة استجابة طارئة لبلد يواجه حربًا مستمرة ومتطلبات واسعة لإعادة الإعمار، بل بدت أقرب إلى موازنة أُعدّت في ظروف مالية وإدارية اعتيادية.
يؤكد ذلك أن موازنة 2026 تكاد تخلو تمامًا من أي بنود تحمل تسميات تعكس واقع الحرب، كـ «الحرب»، أو «العدوان»، أو «النزوح»، أو «الإيواء الطارئ». فبالإضافة إلى المخصصات التي رُصدت لمجلس الجنوب، كما يبدو في الرسم 4، خُصص للهيئة العليا للإغاثة مبلغٌ يناهز 22 مليون دولار فقط، جاء تحت عنوان «تعويضات الإيواء والترميم الانشائي وإعادة الإعمار والأمور المرتبطة بها»، وهو مبلغ متواضع جدًا، وصُنِّف أيضًا ضمن وظيفة الحماية الاجتماعية، وكأن الحرب ليست أكثر من بند فرعي لهذه الوظيفة.
علمًا أن تصنيف مخصصات إعادة الإعمار ضمن «الوظيفة الرئيسية: الحماية الاجتماعية» ليس أمرًا بديهيًا، وبحسب سابين حاتم، الخبيرة الاقتصادية في معهد باسل فليحان، فإن إدراج هذه المخصصات ضمن وظيفة الحماية الاجتماعية لا ينسجم بشكل واضح مع المعايير المتعارف عليها، ويحتاج إلى نقاش أوسع وإطار تصنيفي أكثر وضوحًا، إلا إذا كان تصنيفها يستند إلى اعتبارها دعمًا للإسكان.
هنا يبرز تساؤل جوهري: هل كانت الحرب، في نظر معدّي الموازنة، مسألة هامشية إلى هذا الحد، بحيث لم تستحقّ أن تُدرج (أو تُوزّع) ضمن التصنيفات الوظيفية المناسبة؟ فهذه التصنيفات الوظيفية ليست مجرد ترتيبٍ شكليٍ للأرقام، بل وُضعت أصلًا لضمان أن الإنفاق العام يُصبّ في غاياته المرجوّة.
2. ما الحلول المقترحة لتحسين الإنفاق على الحماية الاجتماعية؟
- اعتماد نظام ضريبي يدعم الفئات الأكثر تهميشًا: ينبغي للحكومة زيادة حصة الاعتمادات المخصّصة لتمكين الفئات الأكثر هشاشة، ولا سيما الفقراء والأشخاص ذوي الإعاقة والأطفال وكبار السن والنساء، ضمن إجمالي الإنفاق على الحماية الاجتماعية. ولا يعني ذلك بالضرورة خفض مخصصات بنود الحماية الاجتماعية الأخرى، بل يمكن تمويل هذه الزيادة من خلال إعادة هيكلة النظام الضريبي.
فبحسب منظمة العمل الدولية : «تتوفر لدى بلدان مثل لبنان خيارات متعددة لتوسيع الحيز المالي المخصص للحماية الاجتماعية. وعلى المدى المتوسط، يمكن أن تؤدي زيادة الإيرادات من خلال الضرائب التصاعدية (مثل إصلاح ضريبة الدخل وفرض ضريبة على الثروة) وإعادة تخصيص الإنفاق العام - سواء داخل قطاع الحماية الاجتماعية أو خارجه (مثل إصلاح نظام الضمان الاجتماعي في القطاع العام) - إلى توفير قاعدة الموارد اللازمة لتمويل حد أدنى للحماية الاجتماعية على أساس دائم.»
- مأسسة برنامج «أمان» كشبكة أمان اجتماعي وطنية: في هذا السياق، تقدّم دراسة ائتلاف CAMEALEON مجموعة من التوصيات الرامية إلى تعزيز شمولية برامج المساعدة الاجتماعية في لبنان وشفافيتها وقدرتها على الاستجابة لاحتياجات المستفيدين.
وتشمل هذه التوصيات تحسين تكامل البيانات والتنسيق بين الجهات المعنية، وتعزيز عدالة استهداف المستفيدين، وتقوية آليات الرصد وتلقّي الشكاوى والملاحظات، وربط المساعدات بمسارات مستدامة لكسب سبل العيش. كما تدعو الدراسة إلى إصلاحات هيكلية طويلة الأمد، من بينها اعتماد نظام ضريبي تصاعدي، وإنشاء سجل اجتماعي موحّد، والانتقال من مقاربة تستهدف الفقر حصرًا إلى مقاربة قائمة على الحقوق ودورة الحياة في تصميم نظام الحماية الاجتماعية.
- ترشيد وإعادة هيكلة القطاع العام: إعادة النظر في توزيع الموارد البشرية والمالية داخل القطاع العام، بما يشمل ترشيد التوظيف وإعادة توجيه الكوادر والاعتمادات نحو الإدارات والمؤسسات المدنية الحيوية التي تعاني نقصًا حادًا في الموظفين.
- إصلاح نظام التقاعد وتعزيز استدامته المالية: مواصلة إصلاح نظام التقاعد عبر تفعيل المراسيم التنظيمية المرتبطة بالقانون رقم 319 الذي أقرّه مجلس النواب في العام 2023. يجب أن يقترن ذلك بتعزيز الموارد التمويلية للنظام، بحيث لا تقتصر على الاشتراكات، بل تشمل أيضًا مصادر ضريبية تصاعدية.
- إطلاق مسار جدي ومنهجي لإعادة الإعمار والتعافي: ينبغي إجراء مسح وطني شامل للأضرار الناجمة عن العدوان الإسرائيلي على لبنان، بما يتيح تحديد أولويات التعافي وإعادة الإعمار استنادًا إلى حجم الأضرار، ومستوى الاحتياجات الاجتماعية والاقتصادية، والعوائق الأمنية القائمة. ويتطلب ذلك استكمال إصدار المراسيم والقرارات التنفيذية اللازمة لتسهيل عمليات إعادة الإعمار والتعافي، بالتوازي مع حشد الموارد المالية المحلية والدولية وتوجيهها وفق أولويات واضحة. كما ينبغي إنشاء صندوق مستقل لإعادة الإعمار يخضع لأطر واضحة للحوكمة والشفافية والمساءلة، بما يضمن حسن إدارة الموارد ووصولها إلى المناطق والفئات الأكثر تضررًا.
أيضًا، يجب تصنيف الإنفاق المخصص لإعادة الإعمار والتعافي خلال الحرب وفي مرحلة ما بعد الحرب في الموازنة العامة وفقًا لغرض الإنفاق ووظيفته، بدلًا من إدراجه بشكل كامل ضمن وظيفة الحماية الاجتماعية. مثلًا، يمكن إدراج الإنفاق على إعادة بناء الطرق والجسور وشبكات الكهرباء والمياه وغيرها من البنى التحتية الإنتاجية تحت وظيفة «الشؤون الاقتصادية»، بينما تندرج إعادة بناء المستشفيات تحت «الصحة»، والمدارس تحت «التعليم»، وتأهيل المساكن تحت «الإسكان والمرافق المجتمعية»، ومساعدة الأسر النازحة والسكان المتضررين تحت «الحماية الاجتماعية»، أما عمليات إزالة الألغام وتعزيز الأمن وإعادة تأهيل المؤسسات العامة فتندرج تحت بنود «التنظيم والأمن العام» أو «الدفاع» أو «الخدمات العامة»، وذلك حسب طبيعة النشاط.
3. كيف صُرفت مخصصات التعليم؟
خصصت موازنة العام 2026 لوزارة التربية والتعليم العالي 55 تريليون ليرة لبنانية، أي أكثر بقليل من 612 مليون دولار أميركي، بزيادة قدرها 45 بالمئة مقارنةً بالمخصصات المرصودة للوزارة في موازنة عام 2025. أما وفق التصنيف الوظيفي، «الرقم 9: تعليم» فقد بلغت الاعتمادات المخصصة لوظيفة التعليم 51 تريليون ليرة لبنانية، أي بزيادة 39 بالمئة عن العام السابق.
ليست الفوارق بين التصنيفين جوهرية فيما يتعلّق بالتعليم. فالتصنيف الوظيفي لا يشمل مخصصات الحماية الاجتماعية التي تُصرف عبر وزارة التربية والتعليم، في حين لا يتضمن التصنيف الوزاري البرامج والأنشطة التعليمية التي تنفذها وزارات وإدارات أخرى، مثل بعض البرامج في وزارتي المالية والصحة أو برامج تدريب الأجهزة الأمنية. وبما أن أثر هذه الفوارق محدود، ولا ينعكس إلا على جزء ضئيل من إجمالي الإنفاق، أمكن اعتماد أيٍّ من التصنيفين لإجراء المقارنة التحليلية بين موازنتي عامي 2025 و2026.
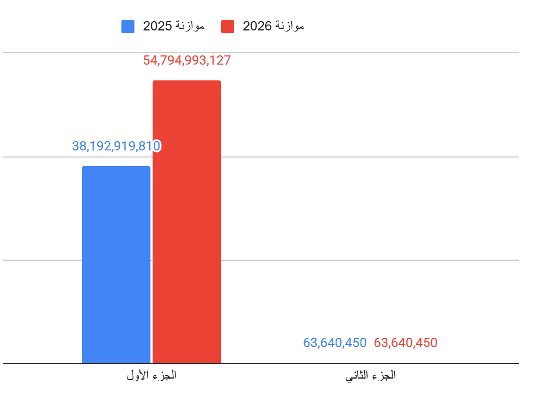
لذلك، قورنت الموازنتان أولًا من حيث توزيع مخصصات وزارة التربية والتعليم العالي بين الجزأين الأول والثاني. فالجزء الأول يضم النفقات الجارية والاعتيادية اللازمة لاستمرار عمل الوزارة، في حين يخصص الجزء الثاني للإنفاق الاستثماري وتكوين رأس المال في القطاع التعليمي، أي النفقات ذات الطابع التنموي.
ويُظهر هذا التقسيم (كما في الرسم 7) أن الزيادة في مخصصات الوزارة خلال عام 2026 انحصرت بالكامل في الجزء الأول، بينما بقيت اعتمادات الجزء الثاني على حالها من دون أي زيادة، ولو بقيمة ليرة واحدة. ويعني ذلك أن ارتفاع الإنفاق على التعليم لم يواكبه أي توسع في الإنفاق الاستثماري أو في تكوين رأس المال، بما يشير إلى غياب توجه واضح نحو تطوير البنية التعليمية أو تعزيز القدرات طويلة الأجل للقطاع.
الرسم 7
مخصصات وزارة التربية والتعليم (ألف ليرة) موزّعة بين الجزء الأول والثاني
المصدر: حسابات الكاتب - استنادًا إلى موازنة العام 2025 وموازنة العام 2026
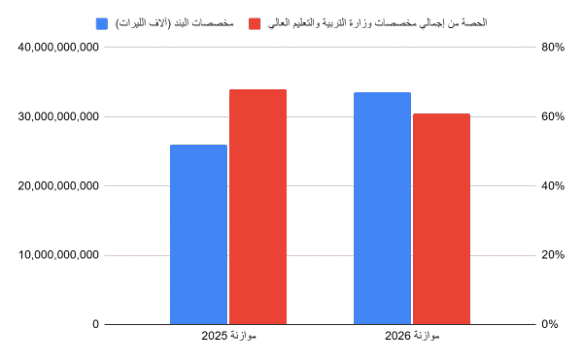
وبالانتقال إلى تحليل مكوّنات الجزء الأول، يتّضح أن البنود المصنّفة ضمن «الرواتب والأجور وملحقاتها»، والتي تشمل مداخيل العاملين في القطاع التعليمي العام من مديرين ومعلمين ومستشارين، تستحوذ على نحو ثلثي إجمالي مخصصات وزارة التربية والتعليم العالي في موازنتي 2025 و2026، مع تسجيل انخفاض طفيف في نسبتها خلال العام 2026، كما يوضح الرسم 8، لكنها ارتفعت بالقيمة المُطلقة.
الرسم 8: مخصصات الرواتب والأجور وملحقاتها وحصّتها من إنفاق وزارة التعليم
المصدر: حسابات الكاتب - استنادًا إلى موازنة العام 2025 وموازنة العام 2026
إلا أن هذه النسبة لا تعكس كامل الإنفاق المرتبط بالأجور، إذ توجد بنود أخرى تتضمن نفقات ذات طابع مماثل، مثل بند «التحويلات»، الذي يشمل، على سبيل المثال، مساهمة بقيمة 12 تريليون ليرة لبنانية لرواتب وأجور في التعليم الجامعي. وعند احتساب هذه المخصصات الإضافية، ترتفع حصة الإنفاق المرتبط بالرواتب والأجور في موازنة وزارة التربية لعام 2026 إلى أكثر من 80 بالمئة من إجمالي مخصصات الوزارة في موازنة العام 2026.
بينما تتوزع النفقات الأخرى ضمن الجزء الأول بين دعم صناديق المدارس الرسمية، والتقديمات الاجتماعية للعاملين في القطاع (والتي يمكن اعتبارها أيضًا جزءًا من الإنفاق على الأُجور)، إضافة إلى المواد والخدمات الاستهلاكية الضرورية لتسيير عمل الوزارة، مثل المحروقات والمياه والكهرباء وأعمال الصيانة والتصليحات الطفيفة للمنشآت.
بالمحصلة، يبدو أن الجزء الأكبر من إنفاق وزارة التربية والتعليم العالي في الموازنتين يرتبط بالإنفاق على الكادر التعليمي الذي يُدير القطاع ويؤمّن استمرارية عمله. ولتوضيح ضخامة هذه المخصصات بصورة رقمية مختلفة، فإن مخصصات الرواتب والأجور للتعليم الأساسي وحده تمثل نحو 3 بالمئة من إجمالي إنفاق موازنة عام 2026.
صحيح أن رأس المال البشري يشكّل الركيزة الأساسية لقطاع التعليم، إذ ترتبط جودة العملية التعليمية بدرجة كبيرة بالتفاعل المباشر بين المشرفين والأساتذة والتلاميذ. لكن الإنفاق على العنصر البشري وحده، من دون استثمارات موازية في البنية التحتية والتجهيزات ورأس المال المادي، يحدّ من العائد الإنتاجي لهذا الإنفاق، ويوحي بأن هذه المخصصات تحكمها اعتبارات زبائنية أكثر من ارتباطها بالحاجات الفعلية للقطاع.
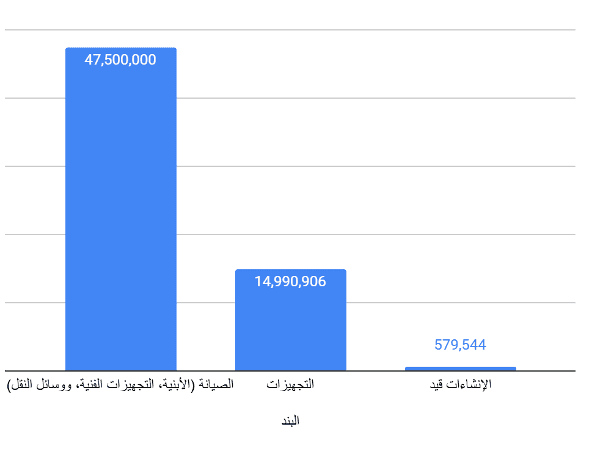
في هذا السياق، يُظهر تحليل الجزء الثاني من الموازنة، كما يبيّن الرسم 9، أن الغالبية الساحقة من الاعتمادات المخصصة لتكوين رأس المال تذهب إلى أعمال الصيانة، أي إلى الحفاظ على الأصول القائمة وتجديدها، بدلًا من الاستثمار في توسيعها أو تطويرها ورفع كفاءتها. ويحدّ ذلك من إمكانية تحسين بيئة العمل للكادر الوظيفي وجودة الخدمات التعليمية التي يقدّمها. في المقابل، لا تتجاوز مخصصات الإنشاءات قيد التنفيذ 1 بالمئة من إجمالي اعتمادات الجزء الثاني، ما يعكس ضعف الاستثمار في البنية التحتية التعليمية وغياب التوسع الفعلي فيها.
الرسم 9 : مخصصات الإنفاق في الجزء الثاني من موازنة وزارة التربية والتعليم (ألف ليرة)
المصدر: حسابات الكاتب - استنادًا إلى موازنة العام 2026
4. كيف يمكن تحسين الإنفاق على التعليم؟
في تقريره المعنون بعنوان «التأسيس لمستقبل أفضل: مسار لإصلاح التعليم في لبنان»، يطرح البنك الدولي مجموعة من التوصيات العامة لتطوير عملية تمويل قطاع التعليم ورفع كفاءة الإنفاق فيه، ويمكن الاستناد إليها كإطار لإدارة الموارد المتاحة بشكل أفضل، ما يخلق حيّزًا ماليًا أكبر يسمح بإعادة توجيه مزيد من الإنفاق نحو تنمية القطاع وتعزيز مخصصات البنود الاستثمارية (الجزء الثاني).
- إعادة هيكلة تمويل قطاع التعليم بما يعطي الأولوية للمدارس والقطاع العام، ويضمن توزيعًا أكثر عدالة للموارد، مع توجيه الدعم نحو الأسر الأكثر فقرًا، التي يواجه أطفالها مخاطر أعلى للتسرّب المدرسي أو عدم الالتحاق بالتعليم.
- إعداد نماذج تقديرية للتكاليف والسيناريوهات المالية، بالتعاون مع الشركاء الإنمائيين، وبما ينسجم مع أهداف النظام التعليمي اللبناني، لضمان حصول جميع الأطفال على تعليم فعّال يحقق نتائج تعلّم ملموسة.
- تعزيز المساءلة والشفافية في استخدام الأموال العامة الموجّهة إلى قطاع التعليم، بما في ذلك الأموال التي تُنفق على المدارس الخاصة، لضمان استخدامها بكفاءة وتحقيق الأهداف التعليمية المرجوّة.
- إطلاق نقاش عام حول كفاية الإنفاق على التعليم وعدالته وكفاءته، وتحديد الأولويات والتوجهات الاستراتيجية لقطاع التعليم والاستثمارات المطلوبة لتحقيقها.
- مراجعة آليات الحوكمة والتمويل في الجامعات الحكومية والخاصة، والانتقال من النهج القائم على المعايير المعتادة إلى نظام عقود الأداء القائمة على النتائج، بحيث يتم ربط التمويل بمخرجات محددة، مثل معدلات التخرج ونتائج التوظيف.
لكن هذه التوصيات تركز أساسًا على الإدارة والحوكمة، وتظل قدرتها على إحداث تغيير جوهري محدودة ما لم تترافق مع سياسات تتيح تأمين موارد مالية إضافية لقطاع التعليم. ويتطلب ذلك إصلاحًا ضريبيًا يعيد توجيه جزء أكبر من الموارد المالية من الفئات والشرائح الأعلى دخلًا نحو تمويل التعليم العام، ويمكن أن يشمل ذلك فرض ضرائب أو مساهمات إضافية على قطاع التعليم الخاص، ولا سيما المدارس والجامعات التي تخدم الأسر ذات الدخل المرتفع، مثل ضريبة تصاعدية على المدارس الخاصة بحسب إيراداتها السنوية.
5. كيف صُرفت مخصصات الصحة؟
يمكن مقارنة الإنفاق على الصحة بين الموازنتين من خلال منهجين: إما عبر التصنيف الوظيفي تحت الوظيفة رقم 7: «الصحة» وفروعها، أو عبر مخصصات وزارة الصحة العامة ضمن التصنيف الموزّع على الأبواب. وكما هو الحال في قطاع التعليم، فإن الفارق بين الرقمين محدود جدًا، ولا يتجاوز الفرق بينهما 1 بالمئة فقط في موازنة عام 2026.
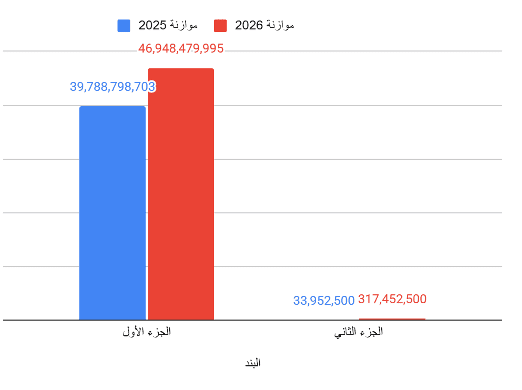
كما هو الحال في وزارة التعليم، تستحوذ النفقات الجارية (الجزء الأول) على الغالبية العظمى من مخصصات وزارة الصحة العامة، أي أننا أمام نفقات غير تنموية للقطاع الصحي. ورغم ارتفاع مخصصات الجزء الثاني، المرتبط بالإنفاق الاستثماري وتكوين رأس المال، بنحو 8 أضعاف مقارنة بموازنة العام السابق، فإن هذا الارتفاع لا ينبغي أن يقود إلى استنتاجات مبالغ فيها، إذ لا تزال هذه المخصصات محدودة جدًا، ولا تتجاوز 1 بالمئة من إجمالي مخصصات وزارة الصحة العامة في موازنة عام 2026.
الرسم 10: مخصصات وزارة الصحة العامة (ألف ليرة)
المصدر: حسابات الكاتب - استنادًا إلى موازنة العام 2025 وموازنة العام 2026
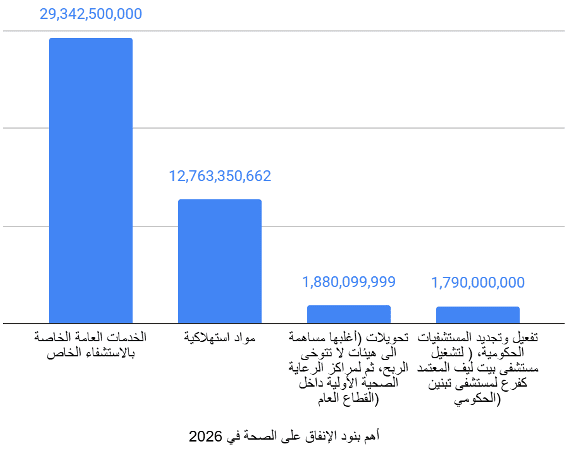
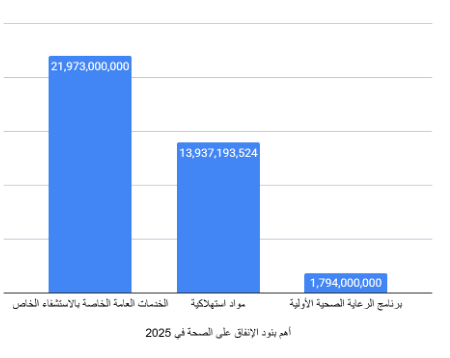
وعند النظر إلى البنود التي تتجاوز قيمتها تريليون ليرة، يتضح أن أربعة بنود تستحوذ وحدها على 97.5 بالمئة من إنفاق الجزء الأول في موازنة 2026، فيما يتركّز 95 بالمئة من الإنفاق في ثلاثة بنود منها.
الرسم 11: مخصصات أهم بنود الإنفاق في موازنة وزارة الصحة في العام 2025 و2026 (ألف ليرة)
المصدر: حسابات الكاتب - استنادًا إلى موازنة العام 2025 وموازنة العام 2026
تكشف المقارنة الأولية عن مجموعة من الملاحظات: استمرار استحواذ بند المواد الاستهلاكية على حصة كبيرة من المخصصات في الموازنتين، إلى جانب بروز بند إضافي مرتبط بتجديد مستشفى بيت ليف في موازنة العام 2026. في المقابل، تراجع الإنفاق على برنامج الرعاية الصحية الأولية في الموازنة الجديدة بشكل حاد، إذ انخفضت مخصصاته بنحو 90 بالمئة، ما أخرجه من قائمة البنود الرئيسية للإنفاق الصحي.
لكن الملاحظة الأكثر دلالة في التحليل هي استمرار احتفاظ بند «الخدمات العامة الخاصة بالاستشفاء الخاص» بموقع متقدم جدًا ضمن أولويات الإنفاق في وزارة الصحة العامة. ويشير الرسم 11 إلى ارتفاع حصة هذا البند من نحو 55 بالمئة من مخصصات وزارة الصحة العامة في موازنة عام 2025 إلى أكثر من 62 بالمئة في موازنة عام 2026.
وعلى الرغم من عدم توفر تفاصيل كافية حول مكوّنات هذا البند، إلا أنه يبدو مرتبطًا بشكل أساسي بتغطية الخدمات الاستشفائية التي تقدمها المستشفيات الخاصة للمرضى على نفقة وزارة الصحة، ويعكس ذلك اعتماد وزارة الصحة على القطاع الخاص بشكل كبير لتأمين جزء كبير من الخدمات الصحية.
ولا تقتصر حصة القطاع الخاص من إنفاق الوزارة بالضرورة على هذا البند وحده، إذ قد تكون النسبة الفعلية أعلى عند احتساب بنود أخرى ذات صلة، مثل المساهمات البالغة 1.4 تريليون ليرة لبنانية للهيئات التي لا تتوخى الربح.
بالتوازي مع ذلك، تكشف بيانات الجزء الثاني من مخصصات وزارة الصحة العامة عن استمرار تقصير الحكومة في تطوير القطاع الصحي العام وتعزيز قدرته على استيعاب أعداد أكبر من طالبي الخدمات الصحية، بما يحدّ من الحاجة إلى اللجوء إلى مقدّمي الخدمات الخاصين.
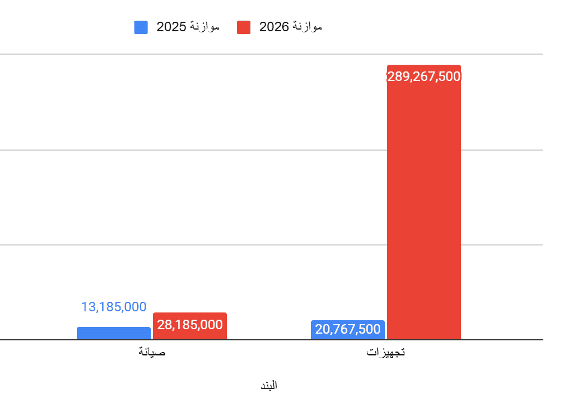
بحسب الرسم 12، يتضح أن الإنفاق في الجزء الثاني يتركز بشكل أساسي على أعمال الصيانة والتجهيزات، من دون وجود اعتمادات لتطوير البنية التحتية الصحية للمرافق العامة.
الرسم 12
مخصصات الإنفاق في الجزء الثاني من موازنة وزارة الصحة 2025 و2026 (ألف ليرة)
المصدر: حسابات الكاتب - استنادًا إلى موازنة العام 2025 وموازنة العام 2026
6. كيف يمكن تحسين الإنفاق على الصحة؟
يمكن الإجابة عن هذا السؤال بالعودة إلى «رؤية 2030»، وهي الاستراتيجية الوطنية للصحة التي أطلقتها وزارة الصحة العامة في كانون الثاني/يناير 2023، والتي وضعت إطارًا لتعافي النظام الصحي وإعادة بنائه على أسس أكثر استدامة بعد الأزمات المتتالية التي أنهكته.
في ما يتعلّق بتحسين الإنفاق، دعت «رؤية 2030» إلى «تنفيذ زيادة حقيقية في تمويل الرعاية الصحية من خلال الضرائب استنادًا إلى تحليل الاقتصاد السياسي، مع تخصيص موارد كافية للرعاية الصحية الأولية وخفض النفقات التي يتحملها الأفراد من جيوبهم الخاصة»
وذلك عبر:
- الضرائب التصاعدية.
- الضرائب على الأرباح الرأسمالية.
- الضرائب على المنتجات الضارة (مع تخصيص حصيلتها لقطاع الصحة).
- التفاعل بفاعلية مع وزارة المالية لإجراء دراسات استشرافية حول مجالات الضرائب، بهدف استخدام نتائجها لزيادة الموارد المتاحة للرعاية الصحية.
القسم الرابع: الخلاصة وتوصيات السياسات
1. توصيات للدولة
إن التحدي الحقيقي أمام الحكومة لا ينحصر في ضخ المزيد من الأموال، بل في إنفاقها بصورة مختلفة، مع الأخذ بعين الاعتبار أن الموازنة ليست مجرد وثيقة محاسبية تُحصي الإيرادات والمصروفات، بل هي المرآة الأصدق للخيارات السياسية للدولة.
تشكّل التوصيات الواردة أعلاه بشأن الحماية الاجتماعية والتعليم والصحة، في «القسم الثالث: التحليل التفصيلي والتوصيات السياساتية»، خطوات مهمة نحو تحقيق هذه الغاية. إلا أن إصلاح الإنفاق الاجتماعي لا يقتصر على معالجة أوجه الخلل داخل كل قطاع على حدة، بل يتطلب أيضًا تبنّي أطر وسياسات عامة تطال الإنفاق الاجتماعي ككل، وتدفع الدولة إلى تغيير طريقة تعاطيها مع المجتمع، انطلاقًا من دورها كدولة رعاية تتحمل مسؤولية إدارة مواردها المالية بكفاءة، وتوجيه إنفاقها نحو ما يعزز رفاه السكان ويُرسّخ علاقتها بهم ويقوّي العقد الاجتماعي.
لذا، وجب أخذ التوصيات التالية بعين الاعتبار:
- إنهاء النهج التقشّفي: لا يمكن مواءمة تحسين الإنفاق الاجتماعي مع النهج التقشفي الذي تعتمده الحكومة في إدارة الإنفاق العام خلال السنوات الأخيرة، والمتمثل بتخفيض الإنفاق العام، وتجميد أجور موظفي القطاع العام، وتحويل الموازنات إلى «مكنسة نقدية»، تجمّد إيراداتها لدى مصرف لبنان.
تبرر الحكومة هذا النهج بمخاوف تتعلق بتجنّب ضخ المزيد من العملة المحلية في السوق وما قد يترتب عليه من ضغوط تضخمية، فضلًا عن السعي إلى تصحيح اختلالات ميزان المدفوعات. غير أن هذه المخاوف لا تستدعي بالضرورة الإبقاء على سياسة التقشف، إذ يمكن الحدّ منها من خلال توسيع الإنفاق العام بصورة مدروسة وتدريجية، بما يوازن بين الحفاظ على الاستقرار الاقتصادي وتلبية الاحتياجات الاجتماعية والاستثمارية الملحّة.
تجدر الإشارة إلى أن مشروع موازنة العام 2027، الذي لم يُصدَّق عليه بعد من قبل مجلس النوّاب، لم يُظهر أي تغيير في هذا المجال، إذ تواصل الحكومة إعطاء الأولوية لتحقيق عجز صفري، ولو محاسبيًا، بدلًا من تعزيز الإنفاق العام وتصحيح رواتب وأجور موظفي القطاع العام.
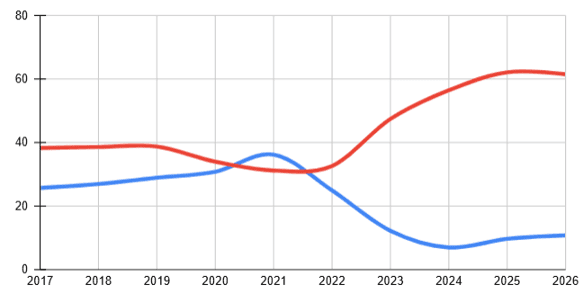
- تأمين مصادر تمويل مستدامة وعادلة: يجب أن يستند الإنفاق الاجتماعي إلى تمويل مستدام وعادل، بحيث تستفيد الدولة من كامل الإيرادات الممكن تحصيلها، وتوزّع العبء الضريبي وفق قدرة كل فرد على الدفع، فنظام الجباية الحالي يعاني من ضعف الكفاءة نتيجة ضعف مؤسسات الدولة الرقابية، ومن غياب العدالة الضريبية، إذ يميل لصالح أصحاب الدخول المرتفعة ورأس المال على حساب الفئات الأقل دخلًا، بسبب محدودية الضرائب التصاعدية، فيما يحمّل الفقراء عبئًا أكبر من خلال ضرائب الاستهلاك، ويؤدي إلى انكفائهم عن المساهمة الضريبية لشعورهم بغياب المقابل الخدماتي والتمثيلي.
الرسم 13
حصّة ضرائب الدخل في مقابل حصّة ضرائب الاستهلاك في موازنات الحكومات اللبنانية بين 2017 و2026
(بالنسبة المئوية من مجموع الإيرادات)
أزرق: الضرائب على الدخل (الضرائب المباشرة على الأرباح وتوزيعات الأرباح والفوائد بالإضافة إلى الأجور) - أحمر: الضرائب على الاستهلاك والتجارة (الرسوم على التجارة والسلع والخدمات، ولا سيما الضريبة على القيمة المضافة)
المصدر: حسابات الكاتب - استنادًا إلى الموازنات أو مشاريع الموازنات بين 2017 و2026
لا يعكس مشروع موازنة 2027 أي تغيير يُذكر في هذا المجال كذلك، إذ تعتمد الحكومة على الضريبة على القيمة المضافة لتأمين أكثر من ثلث إجمالي الإيرادات المتوقعة. في المقابل، لا تتجاوز حصيلة الضرائب على الدخل والأرباح ورؤوس الأموال مجتمعة 12.9 بالمئة من إجمالي الإيرادات، فيما يتحمّل العمال والمستخدمون نحو 42 بالمئة من إجمالي الضرائب على الدخل.
- إدارة الإنفاق العام على أساس استمرار الحرب: لا يمكن وضع برنامج إصلاحي للإنفاق الاجتماعي أو تقديم مقترحات لإعادة هيكلته بمعزل عن الواقع الأمني والسياسي الذي يمرّ به لبنان، والمتمثل باستمرار العدوان الإسرائيلي وما يرافقه من حالة عدم يقين حول مساره وتداعياته. فهذه الظروف تستوجب تخصيص اعتمادات طارئة تتيح للدولة هامشًا من المرونة والاستجابة لأي تطورات مستجدة.
وباعتبار أن الحرب تشكّل السياق الأوسع الحالي الذي يحكم أداء الاقتصاد وشروط الحياة الاجتماعية، فإن إعادة صياغة أولويات الإنفاق في قطاعات الصحة والتعليم وسواها يجب أن تنطلق من طبيعة المرحلة الراهنة، وأن تتكيف مع الاحتياجات التي فرضتها الحرب، لا أن تُبنى على افتراضات مستقرة لا تعكس الواقع القائم.
في هذا الصدد، لم يطرأ أي تغيير جوهري على مشروع موازنة 2027 في ما يتصل بالنفقات المرتبطة بالحرب، فعلى سبيل المثال، لا تتجاوز مخصصات دعم النازحين 1.14 بالمئة من إجمالي الموازنة، أي أقل من 800 مليون دولار أميركي، ما يعكس استمرار اعتبار هذا الملف بندًا هامشيًا في حسابات السلطة التنفيذية.
- تطوير شفافية الموازنة: ينبغي أن تكون الموازنة أكثر تفصيلًا ووضوحًا أمام الرأي العام. ويمكن تحقيق ذلك عبر الانتقال من موازنة تركز أساسًا على البنود الإدارية، ( تكتفي بالإعلان عن تخصيص مبلغ معين لوزارة أو مؤسسة ما)، إلى موازنة قائمة على البرامج والمشاريع، توضّح أهداف كل برنامج وتكاليفه وجدوله الزمني والفئات المستهدفة والنتائج المتوقعة، إلى جانب مؤشرات أداء قابلة للقياس تتيح تقييم مدى فعالية الإنفاق العام.
ومن شأن ذلك أن يمكّن البرلمان والرأي العام ليس فقط من تقييم حجم الموارد التي تخصصها الدولة للحماية الاجتماعية أو إعادة الإعمار أو الصحة، بل أيضًا الأهداف التي يفترض أن تحققها هذه المخصصات ومدى نجاحها في الوصول إلى النتائج المرجوة. كما يعزز ذلك شعور المواطن بأنه طرف أساسي في مراقبة أداء الدولة وتقييم دورها الرعائي، ومدى استجابتها لاحتياجاته وتطلعاته وخياراته السياسية.
2. توصيات للمؤسسات الدولية والمنظمات غير الحكومية
- الانتقال من تمويل الاستجابة إلى دعم بناء الدولة: ينبغي للمؤسسات الدولية والمنظمات غير الحكومية أن توجّه جزءًا أكبر من مساعداتها نحو تعزيز قدرة المؤسسات العامة على تقديم الخدمات، بدلًا من إنشاء برامج موازية تعمل بمعزل عن الدولة.
- دعم الحماية الاجتماعية المموّلة محليًا: يمكن للمؤسسات الدولية أن تساعد لبنان على الانتقال تدريجيًا من برامج الحماية الاجتماعية الممولة بالمنح والقروض الخارجية إلى نظام وطني مستدام تموّله الإيرادات العامة. ويشمل ذلك تقديم الدعم الفني لإصلاح الضرائب وتوسيع القاعدة الضريبية وإنشاء نظام حماية اجتماعية قائم على الحقوق.
- عدم تسييس المساعدات الإنسانية المتعلّقة بالحرب: ينبغي على المؤسسات الدولية والمنظمات غير الحكومية ضمان فصل المساعدات المرتبطة بالحرب والاحتياجات الإنسانية عن الحسابات السياسية للدول المانحة، بحيث لا تخضع مستويات التمويل أو أولويات التوزيع للتجاذبات السياسية أو لمواقف الحكومة اللبنانية، أو لاعبين سياسيين لبنانيين.
والفكرة الأساسية التي تقوم عليها هذه التوصيات هي ألا يقتصر دور المؤسسات الدولية والمنظمات غير الحكومية على تعويض عجز الدولة، بل أن يتجه أساسًا إلى تعزيز قدراتها المؤسسية وتمكينها من أداء وظائفها بصورة مستقلة ومستدامة، بما يقلّل تدريجيًا من اعتمادها على المساعدات الخارجية ويجعلها قادرة على تحمّل مسؤولياتها بمفردها تجاه مواطنيها، كونها المُمثل الأول لهم.
تعبّر وجهات النظر المذكورة في هذه الورقة عن آراء كاتبها ولا تعكس بالضرورة وجهات نظر مبادرة الإصلاح العربي، أو فريق عملها، أو أعضاء مجلسها.